
 《投资者网》吴微万博manbext体育官网app官网
近期,邮储银行(601658.SH)的监管处罚再次受到关爱。
9月24日,中国东谈主民银行线路的行政处罚信息泄露,邮储银行因金融统计、账户不休、银行卡收单、数据安全、反伪物币、反洗钱等10项不法违纪活动,被罚金1743.3万元,并有8名关连株连东谈主被处罚。
此前,2025年9月,国度金融监督不休总局曾经因关连贷款、互联网贷款、绩效窥察、互助业务等不休不审慎,对邮储银行罚没筹办2791.67万元。
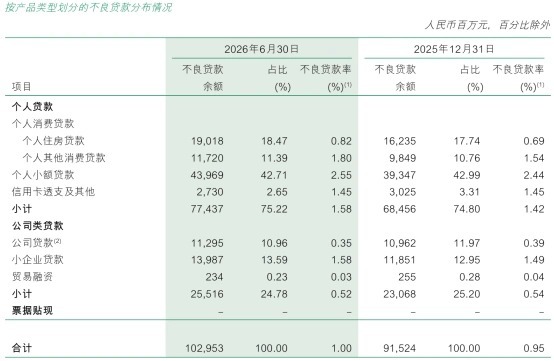
处罚以外,市集也关爱到邮储银行本年上半年的筹办数据出现了一些变化。放浪6月末,该行净息差降至1.63%,较2025年末下跌3个基点;不良贷款率升至1.00%,较岁首上涨5个基点。其中,个东谈主贷款不良率达到1.58%,较岁首上涨16个基点。
与此同期,其个东谈主贷款占总贷款比重初度降至50%以下,公司贷款则较岁首增长14.08%。关于长久以零卖业务见长的邮储银行而言,其业务结构的变化,自己或是不雅察行业发展的一个迫切窗口。
个贷增速放缓,风险仍在开释
邮储银行的零卖特质由来已久。不外,跟着市集环境的变化及此前行业无数剥夺下千里市集影响,连年来邮储银行的个贷风险有所加多。
放浪2026年6月末,邮储银行个东谈主贷款余额4.91万亿元,占总贷款比重为47.81%。2023年末,这一比例为54.91%,彼时其个东谈主贷款不良率为1.12%;2024年末则升至1.28%,2025年末进一步升至1.42%,本年上半年则达到了1.58%。两年半时分里,邮储银行的个东谈主贷款不良率累计上涨46个基点。
与此同期,为了适度风险,邮储银行的个东谈主贷款占比却在抓续下跌。从2023年末接近55%,到2025年末已降至50.16%,本年上半年更是初度跌破50%。
图片开首:公司公告
具体来看,受市集环境变化,及此前市集下千里影响,本年上半年邮储银行多个个东谈主贷款品种的钞票质料均有所承压。2026年上半年,邮储银行的个东谈主其他耗尽贷款、个东谈主住房贷款、个东谈主小额贷款不良率较岁首分离上涨26个、13个和11个基点。其中,个东谈主小额贷款不良率达到2.55%,仍是个贷业务中不良率较高的品种。
依靠此前的邮政体系,邮储银行长久依托县域和农村网点开展业务,个东谈主客户隐蔽面较广,个东谈主贷款中包含较多小额筹办贷、耗尽贷和按揭贷款。当住户收入预期、筹办现款流等要素发生变化时,关连风险也会缓缓响应在其钞票质料目的上。
从前瞻目的来看,邮储银行当今的风险压力仍未系数消退。
放浪6月末,邮储银行关爱类贷款余额1772.71亿元,占比1.73%,较岁首上涨16个基点;过期贷款率为1.38%,较岁首也上涨了8个基点;重组贷款余额361.53亿元,较岁首加多进步36%。上半年年化不良生成率为0.95%,但其中的个东谈主贷款年化不良生成率已达到了1.67%。
天然为了出清风险,邮储银行也加大了风险责罚力度。上半年邮储银行信用减值耗费360.29亿元,同比增长65.92%;个东谈主贷款核销103.55亿元,占全行核销金额的77.22%。拨备隐蔽率则由2025年末的227.94%降至214.93%。
从结构上看,邮储银行对公贷款不良率曾经降至0.52%,较岁首下跌2个基点;个东谈主贷款不良率则陆续上涨至1.58%。这意味着邮储银行刻下钞票质料压力主要鸠集在零卖端。
个贷风险加多,对公钞票质料较高,这好像亦然连年来,邮储银行发力对公业务,压降个东谈主贷款增长速率的主要考量。
对公贷款提速,息差陆续承压
在个东谈主贷款增速放缓的情况下,邮储银行加速了对公业务的投放。
放浪6月末,邮储银行的公司贷款较上年末增长14.08%,光显高于个东谈主贷款约1.3%的增幅;个东谈主贷款占总贷款比重也降至47.81%。
从钞票质料看,公司贷款不良率为0.52%,低于个东谈主贷款的1.58%。在零卖风险抓续开释的配景下,对公业务增长也成为邮储银行调遣钞票结构的迫切认识。
但钞票结构变化同期也带来了收益率方面的影响。
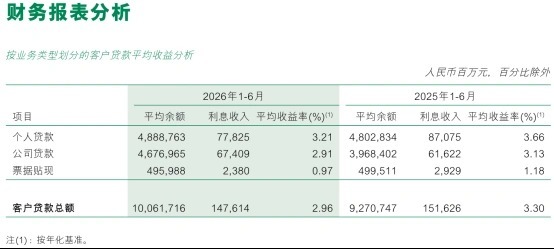
数据开首:公司公告
2026年上半年,邮储银行个东谈主贷款收益率降至3.21%,同比下跌45个基点;公司贷款收益率为2.91%,同比下跌22个基点。同期滋生钞票平均收益率下跌至2.63%。净息差为1.63%,较2025年末下跌3个基点,二季度单季净息差进一步降至1.61%。
关于邮储银行而言,昔时个东谈主贷款较高的收益率曾是其息差的迫切撑抓。但跟着个贷增速放缓,以及该即将更多钞票投向对公和金融投资,邮储银行的钞票端收益率也濒临着一定的压力。
与此同期,邮储银行欠债端的调遣空间却相对有限。
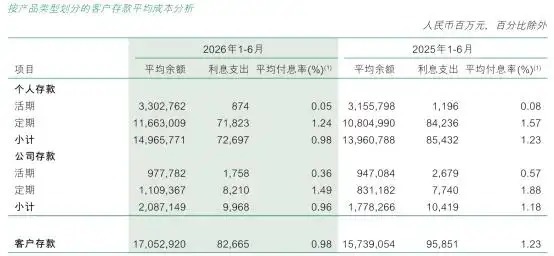
图片开首:公司公告
放浪6月末,邮储银行个东谈主进款占比约87%,客户进款平均付息率岁降至0.98%。但这其中,邮储银行的依期进款界限却在抓续增长,占总进款比重由73.93%升至74.90%,上涨0.97个百分点,依期化趋势延续。其中,公司依期进款占比大幅擢升6.41个百分点至53.15%,为主要拉能源;个东谈主依期进款占比微升至77.93%,陆续保抓高位。
天然邮储银行在压降欠债本钱,但在近期中小银行及民营银行提高利率以接管进款的情况下,该行个东谈主贷款增速放缓、收益率下跌,以及对公贷款和金融投资占比擢升,或将使邮储银行的收益率陆续承压。
在这种情况下,邮储银行一边需要消化零卖端的存量风险,一边也需要寻找能够相连信贷界限的新增钞票,净息差能否企稳仍需不雅察。
高管调遣重叠监管处罚,内控水平缓缓擢升
面对银行筹办作风与市集环境的变化,邮储银行不休层近两年也发生了较为光显的变化。
2025年2月,郑国雨出任邮储银行董事长;2026年2月,芦苇出任该行行长兼奉行董事,并于5月起兼任首席合规官。公开府上泄露,郑国雨曾任中国银行、中国工商银行副行长;芦苇则长久任职于中信银行,曾谨慎缠绵财务、钞票欠债及公司业务等责任。
不休层调遣后,邮储银行在业务和不休上的变化较为光显。本年上半年,邮储银行公司贷款增长较快,个东谈主贷款增速放缓,同期该行也在推动零卖信贷集约化审批、“看将来”风控模子等标准,并对分支机构和合规不休进行调遣。
不外在此情况下,邮储银行近期收到的处罚也激发了市集的关爱。
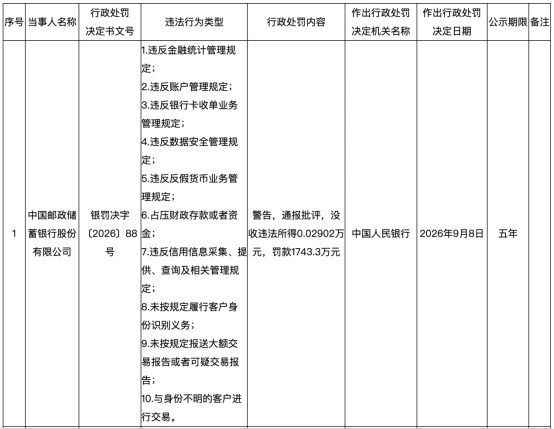
图片开首:中国东谈主民银行网站
2025年9月,国度金融监督不休总局因关连贷款、互联网贷款、绩效窥察、互助业务等不休不审慎,对邮储银行总行及关连株连东谈主罚没筹办2791.67万元。2026年9月,中国东谈主民银行又因金融统计、账户不休、数据安全、反洗钱等10项不法违纪活动,对邮储银行罚金1743.3万元,并对8名关连株连东谈主进行处罚。
从处罚触及的业务看,问题并不单鸠集在某一条线。2026年的处罚事项涵盖运营、蚁集金融、个东谈主金融以及数据和合规不休等要领;此前部分分支机构曾经因线上贷款风控、贷款分类、业务确切性审查等问题受到监管处罚。
需要肃穆的是,监管查验和行政处罚存在一定时滞,近期罚单所触及的违纪活动与处罚落地时分并不系数同步。因此,仅从罚单数目和金额变化判断新不休层履职后的内控水平,并不施行。
从邮储银行当今线路的整改认识看,其新不休层正在通过强化合规不休、推动零卖信贷集约化审批、优化风险模子以及加强里面问责等面容完善关连机制。同期,跟着公司贷款快速增长,邮储银行对公授信、资金用途和贷后不休也需要同步加强。
关于邮储银行而言,将来需要陆续关爱的,仍是个东谈主贷款风险能否进一步趋稳、关爱类和过期贷款能否缓缓下跌,以及对公业务膨胀后钞票质料和息差的变化。同期,近期监管处罚所触及的问题能否通过整改不才层筹办要领取得改善,也需要后续线路进一步考据。
您怎么看待邮储银行的转型?接待留言、驳倒、转发万博manbext体育官网app官网。(想维财经出品)■
举报/反馈